Kurz gesagt
Rufen Sie nach einer Fahrerflucht sofort die Polizei und erstatten Sie Anzeige, auch bei einem kleinen Parkschaden. Sichern Sie Fotos, Spuren und Zeugen. Wird der Verursacher ermittelt, zahlt seine Haftpflichtversicherung den vollen Schaden einschließlich Gutachten. Bleibt er unbekannt, kommt meist nur die eigene Vollkasko in Frage, mit Selbstbeteiligung und Rückstufung.
Sofort die Polizei rufen
Sie kommen zum geparkten Auto zurück und finden eine Delle, aber keinen Zettel? Rufen Sie die Polizei über 110 oder gehen Sie zur nächsten Wache, auch wenn der Schaden klein aussieht. Das unerlaubte Entfernen vom Unfallort ist eine Straftat, und die Polizei nimmt eine Anzeige auf. Lassen Sie sich das Aktenzeichen geben.
Ohne Anzeige haben Sie später kaum Chancen, den Verursacher zu finden. Außerdem verlangt Ihre Vollkasko in der Regel eine polizeiliche Meldung, wenn Sie den Schaden dort einreichen. Je früher Sie die Polizei informieren, desto besser. Spuren und Erinnerungen von Zeugen verblassen schnell.
Hängt ein Zettel mit Namen und Telefonnummer hinter dem Scheibenwischer, ist das ein gutes Zeichen. Er ersetzt aber nicht die Pflicht des Verursachers, zu warten oder die Polizei zu informieren. Melden Sie sich trotzdem bei der angegebenen Nummer und notieren Sie die Daten.
Spuren und Zeugen sichern
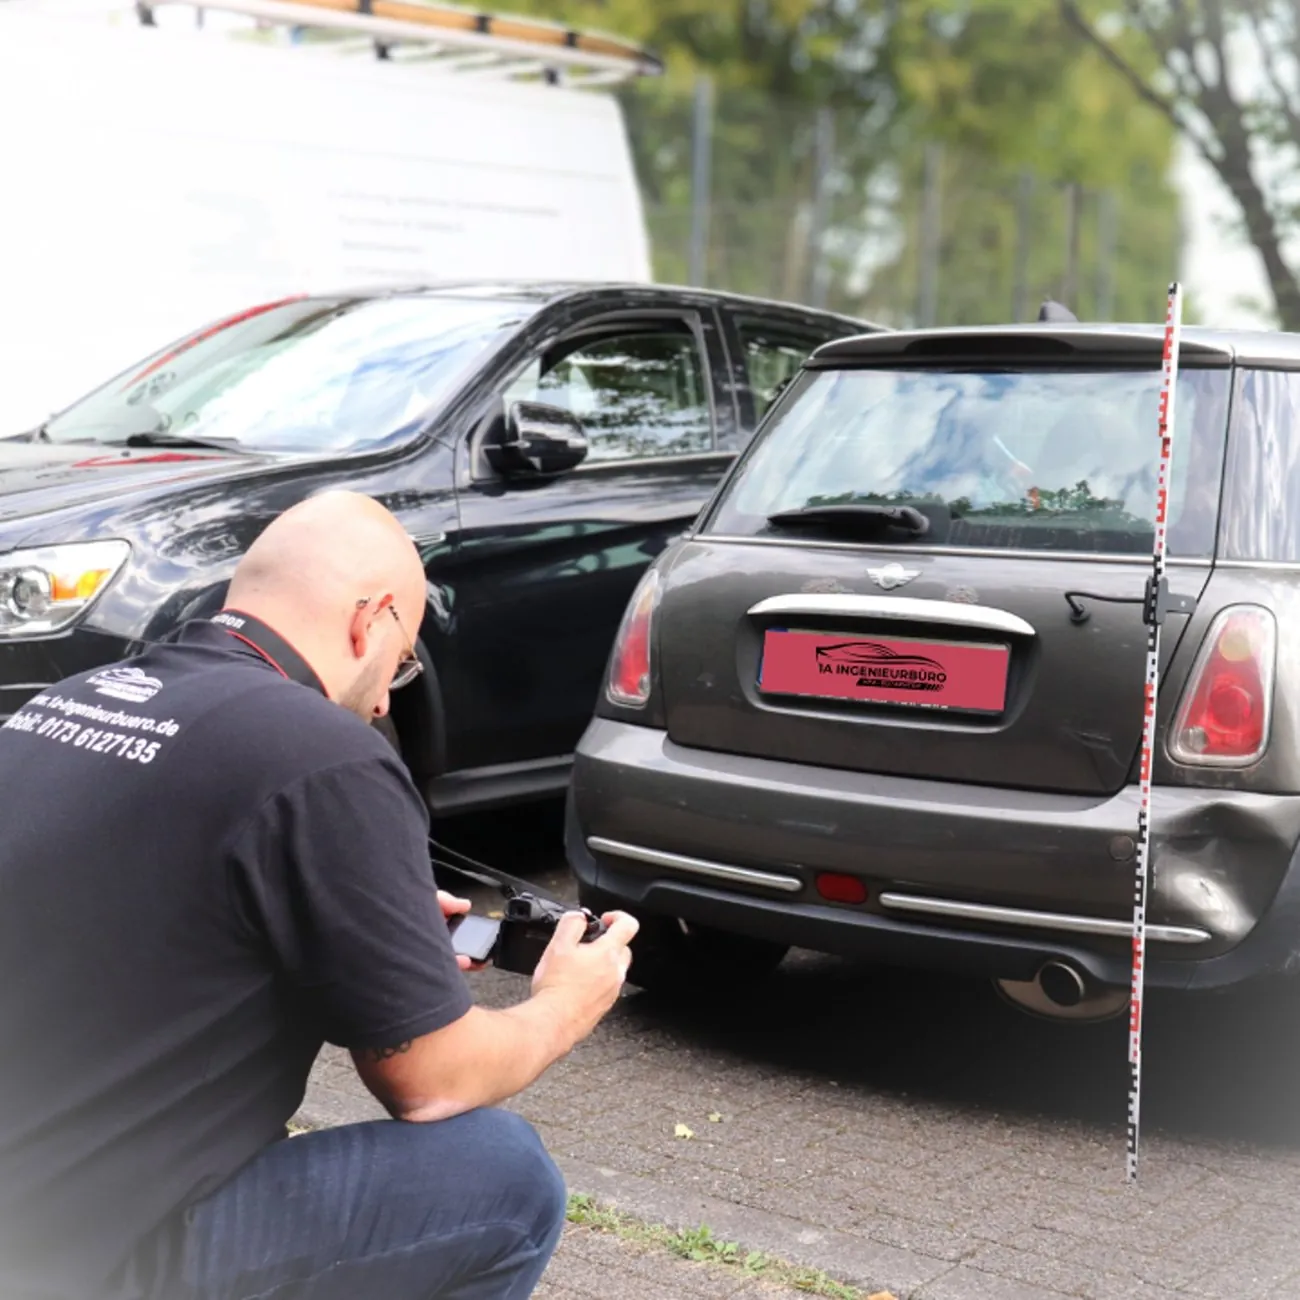
Fotografieren Sie den Schaden aus mehreren Blickwinkeln und die Position Ihres Fahrzeugs auf der Straße oder im Parkhaus. Wichtig sind auch Details, die auf das andere Fahrzeug hinweisen.
- Fremder Lack oder Gummiabrieb an Ihrem Fahrzeug
- Die Höhe des Anstoßes über dem Boden, am besten mit einem Zollstock im Bild
- Splitter oder Teile auf dem Boden, etwa von Blinker oder Scheinwerfer
- Kennzeichen von Fahrzeugen, die auffällig nah stehen
Fragen Sie Anwohner, Kioskbesitzer oder das Personal im Parkhaus, ob jemand etwas gesehen hat. Viele Geschäfte und Parkhäuser haben Kameras. Die Aufnahmen werden aber oft nach kurzer Zeit überschrieben. Weisen Sie die Polizei darauf hin, damit sie die Bilder sichern kann. Waschen Sie das Auto nicht, bevor Polizei und Sachverständiger die Spuren gesehen haben.
Täter ermittelt: Seine Haftpflicht zahlt
Wird der Verursacher gefunden, gilt dasselbe wie bei jedem anderen unverschuldeten Unfall. Seine Haftpflichtversicherung muss Ihren Schaden vollständig ersetzen. Dazu gehören Reparaturkosten, Wertminderung, Nutzungsausfall, Gutachter- und Anwaltskosten. Den Sachverständigen dürfen Sie selbst wählen.
Die Ermittlung kann einige Zeit dauern. Lassen Sie den Schaden deshalb möglichst früh begutachten, auch wenn noch offen ist, wer zahlt. So ist der Zustand festgehalten, bevor repariert wird, und Sie verlieren keine Zeit, wenn die Polizei den Verursacher ermittelt hat.
Täter unbekannt: Welche Versicherung zahlt?
Bleibt der Verursacher unbekannt, wird es schwieriger. Die Teilkasko zahlt bei Fahrerflucht in der Regel nicht, weil Parkschäden und Unfälle nicht zu ihren Leistungen gehören. Ihre eigene Haftpflichtversicherung zahlt ohnehin nur Schäden, die Sie anderen zufügen.
In Frage kommt meist nur die eigene Vollkasko. Sie zahlt den Schaden abzüglich Ihrer Selbstbeteiligung. Danach werden Sie in der Regel im Schadenfreiheitsrabatt zurückgestuft, und Ihr Beitrag steigt in den Folgejahren. Bei kleineren Schäden kann es deshalb günstiger sein, die Reparatur selbst zu bezahlen. Rechnen Sie das durch oder fragen Sie Ihren Versicherer, wie sich eine Meldung auf Ihren Beitrag auswirkt.
Wird der Verursacher später doch ermittelt und holt sich Ihre Vollkasko das Geld von dessen Versicherung zurück, wird die Rückstufung in der Regel wieder rückgängig gemacht. Eine Anzeige lohnt sich also auch dann, wenn Sie den Schaden zunächst über die Kasko regulieren.
Verkehrsopferhilfe: Nur in engen Ausnahmen
Für Unfälle mit unbekannten Verursachern gibt es in Deutschland die Verkehrsopferhilfe. Sie ist vor allem für Personenschäden gedacht. Schäden an Ihrem Fahrzeug übernimmt sie bei Fahrerflucht nur in engen Ausnahmen, in der Regel nur dann, wenn es zugleich erhebliche Personenschäden gab. Auch dann gilt eine Selbstbeteiligung. Für den typischen Parkrempler ohne Verletzte ist sie deshalb meist keine Lösung.
Warum ein Gutachten auch hier sinnvoll ist
Ein Gutachten beziffert nicht nur den Schaden, es sichert auch Beweise. Ich dokumentiere die Anstoßhöhe, die Richtung des Anstoßes und Fremdspuren. Daraus lässt sich oft ableiten, welche Art von Fahrzeug den Schaden verursacht hat, etwa ein Transporter mit hoher Stoßstange oder ein Kleinwagen. Für die Ermittlungen der Polizei kann das wertvoll sein.
Wird der Verursacher gefunden, trägt seine Versicherung die Kosten des Gutachtens. Bleibt er unbekannt und regulieren Sie über die Vollkasko, stimmen Sie sich vorher mit Ihrer Versicherung ab, ob sie ein eigenes Gutachten verlangt. Bei kleineren Schäden reicht dann oft ein Kostenvoranschlag. Rufen Sie mich an, dann besprechen wir, was in Ihrem Fall sinnvoll ist.
Die nächsten Tage im Überblick
- Aktenzeichen der Polizei notieren und gut aufbewahren
- Bei Ihrer Versicherung nachfragen, wie eine Kaskomeldung abläuft
- Schaden begutachten lassen, bevor repariert wird
- Kosten von Reparatur und Rückstufung gegeneinander abwägen
- Bei Nachrichten der Polizei zum Verursacher sofort reagieren
Viele Verfahren wegen Fahrerflucht werden eingestellt, weil der Verursacher nicht gefunden wird. Manche klären sich aber auch Wochen später, etwa durch eine Kameraaufnahme oder weil sich ein Zeuge meldet. Dann ist es gut, wenn Sie den Schaden bereits sauber dokumentiert haben und nicht erst rekonstruieren müssen, wie Ihr Auto nach dem Vorfall aussah.
Wenn Sie die Reparatur selbst bezahlen, behalten Sie trotzdem alle Belege. Wird der Verursacher später ermittelt, können Sie die Kosten von dessen Versicherung zurückverlangen.
Wenn Sie selbst ein parkendes Auto beschädigt haben
Auch das passiert schnell, etwa beim Ausparken in einer engen Straße in Ehrenfeld oder der Südstadt. Warten Sie in diesem Fall eine angemessene Zeit am Unfallort. Erscheint niemand, informieren Sie die Polizei. Ein Zettel am Scheibenwischer allein reicht nicht. Ihre Haftpflichtversicherung reguliert dann den Schaden des anderen, und Sie senken das Risiko eines Strafverfahrens.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall.